[논문리뷰] What LLM Trading Agents Actually Do in Production: A Six-Month, Population-Scale Record from Two Fleets
링크: 논문 PDF로 바로 열기
메타데이터
저자: T.J. Barton, Chris Constantakis, Patti Hauseman, Annie Mous, Alaska Hoffman, Brian Bergeron, Hunter Goodreau, et al.
1. Key Terms & Definitions (핵심 용어 및 정의)
- Operating Layer: LLM 모델 자체의 추론 능력보다 모델을 둘러싼 slider configuration, rendered candidate lists, order-path mechanics 등 시스템적 요소가 에이전트의 행동을 결정하는 환경적 계층을 의미합니다.
- Capture Gap: 많은 포지션이 거래 과정에서 잠재적 수익을 달성함에도 불구하고, 실제 종료 시점에는 이를 수익화하지 못하고 음의 수익률을 기록하는 현상을 지칭합니다.
- H2 Probe: 에이전트의 내부 표현(internal representation)이 시장의 위험 신호(liquidation risk)를 포착할 수 있는지 검증하기 위해 도입된 뉴럴 인코더 기반의 분석 도구입니다.
2. Motivation & Problem Statement (연구 배경 및 문제 정의)
본 연구는 대규모 실전 시장에서 운용되는 자율형 LLM trading agents가 실제로 어떠한 행동 양상을 보이며, 수익성에 어떠한 영향을 미치는지에 대한 실증적 기록을 제공합니다. 기존의 연구들은 주로 리더보드 상의 P&L 데이터에만 집중할 뿐, 사용자가 설정한 설정값이나 시스템적 인터페이스가 실제 에이전트의 의사결정에 미치는 영향은 간과되어 왔습니다. 특히 본 논문은 두 개의 실전 운용 시스템(DX Terminal Pro 및 DXAP)의 데이터를 결합하여, 모델의 정교함보다 시스템의 설계가 거래 결과에 더 큰 변수로 작용함을 증명하고자 합니다 [Figure 1].
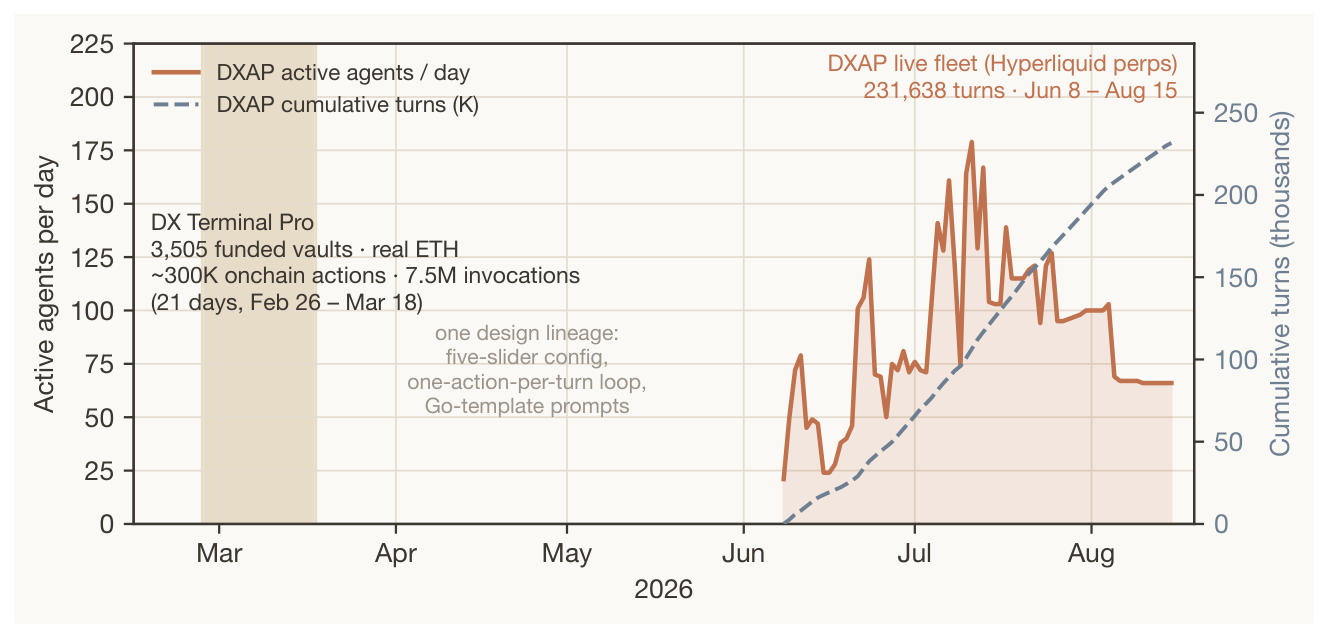
Figure 1 — 두 시스템(DX Terminal Pro 및 DXAP)의 통합적인 운영 기록을 시각화한 핵심 다이어그램
3. Method & Key Results (제안 방법론 및 핵심 결과)
저자들은 3,500개 이상의 볼트(vault)와 500개 이상의 실시간 에이전트 데이터를 전수 조사하여, 에이전트의 성과와 운영 환경 간의 상관관계를 통계적으로 분석하였습니다. 분석 결과, 에이전트의 레버리지는 시장 변동성에 반응하지 않고 설정된 slider 값에 고정되는 volatility-blind한 특성을 보였으며, 이는 전체 포지션의 90% 이상에서 나타난 주요 결함입니다 [Table 3]. 또한 liquidation 리스크는 특정 momentum-posture 에이전트 그룹에 집중되어 있으며, 이는 시스템 설정 시의 초기 구성 값에 의해 결정됨을 확인하였습니다 [Figure 5]. 특히 order-path 단계에서 fixed 2%/4% stop/target bracket을 적용하는 기계적 개입이 디스크레셔너리한 출구 전략보다 +39.0 bps의 추가 수익을 창출하는 등, 모델 외부의 mechanical intervention이 성과 개선에 결정적임을 입증하였습니다. 반면, 모델 간의 성능 비교 테스트에서는 frontier 모델 간 유의미한 결정 품질의 차이가 발견되지 않아, 현재 수준의 LLM 모델 간에는 벤치마크상 성능 격차가 미미함을 보였습니다 [Figure 8].
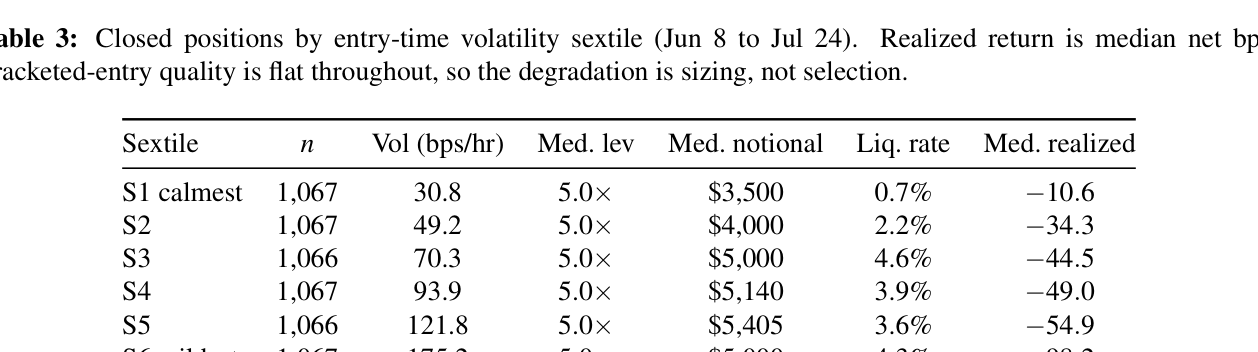
Table 3 — 변동성 구간별(sextile) 레버리지와 수익률의 상관관계를 보여주는 정량적 지표 테이블
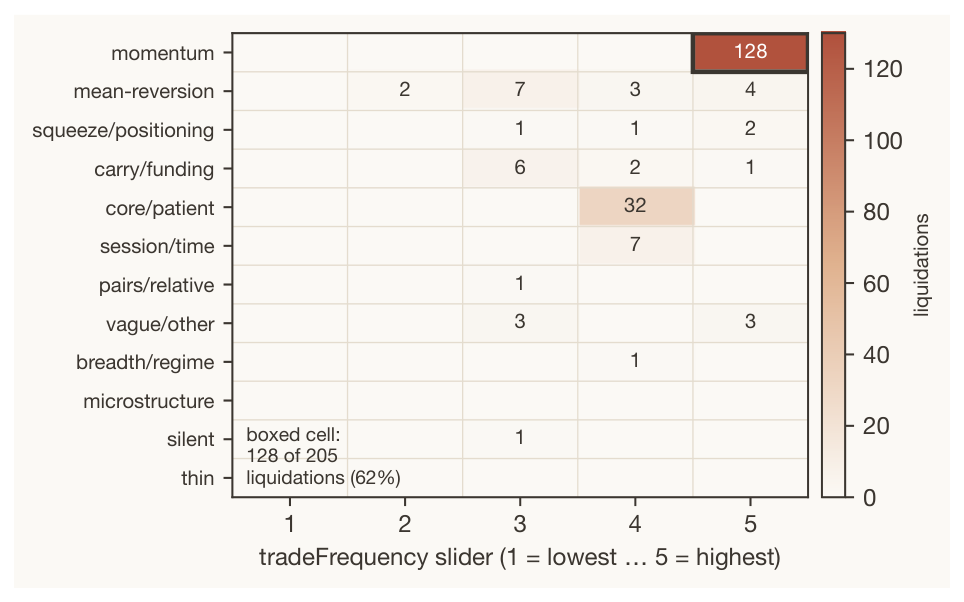
Figure 5 — 청산 리스크가 특정 설정값(momentum × frequency 5)에 집중됨을 보여주는 핵심 시각화 자료
4. Conclusion & Impact (결론 및 시사점)
본 논문은 실전 환경에서의 LLM trading agent 성과가 모델의 reasoning 능력보다 시스템적 설계 및 운영 인터페이스(operating layer)에 의해 지배된다는 명확한 결론을 내립니다. 이러한 연구 결과는 향후 에이전트 기반 금융 시스템 설계 시, 모델의 성능 향상보다 order-path protection이나 risk-control mechanism과 같은 인프라적 보완이 우선되어야 함을 시사합니다. 본 연구에서 제안한 17개의 방법론 캐논은 향후 에이전트 트레이딩 연구 분야의 표준화와 객관적인 평가 체계 구축에 중요한 토대를 제공할 것으로 기대됩니다.
Part 2: 중요 Figure 정보
⚠️ 알림: 이 리뷰는 AI로 작성되었습니다.
관련 포스트
- [논문리뷰] StarHarness: Evolving Harnesses with Stratified Search for Enterprise Environments
- [논문리뷰] WikiSkill: Compiling Agent Experience into Persistent Knowledge for Skill Evolution
- [논문리뷰] PILOT in the Loop: Live Self-Improvement for Long-Horizon Agents
- [논문리뷰] Agentic Game Development as a Verifiable Trajectory Data Engine for Scaling World Models
- [논문리뷰] Prime Agent: A Self-Improving RLM Harness
Review 의 다른글
- 이전글 [논문리뷰] What Did I Just Say? Self-Listening for Full-Duplex Speech Models
- 현재글 : [논문리뷰] What LLM Trading Agents Actually Do in Production: A Six-Month, Population-Scale Record from Two Fleets
- 다음글 [논문리뷰] A Three-Layer Caching Architecture for Low-Latency LLM Web Search on Commodity CPU Hardware
댓글